Las acciones de Intel y de Amazon, dos de las más grandes compañías de EE.UU., se desplomaron este 30 de octubre en Wall Street tras hacerse públicos sus resultados trimestrales, en razón de las dudas de los inversionistas sobre la capacidad de esas empresas para aprovechar el auge de la inteligencia artificial, reporta Bloomberg.
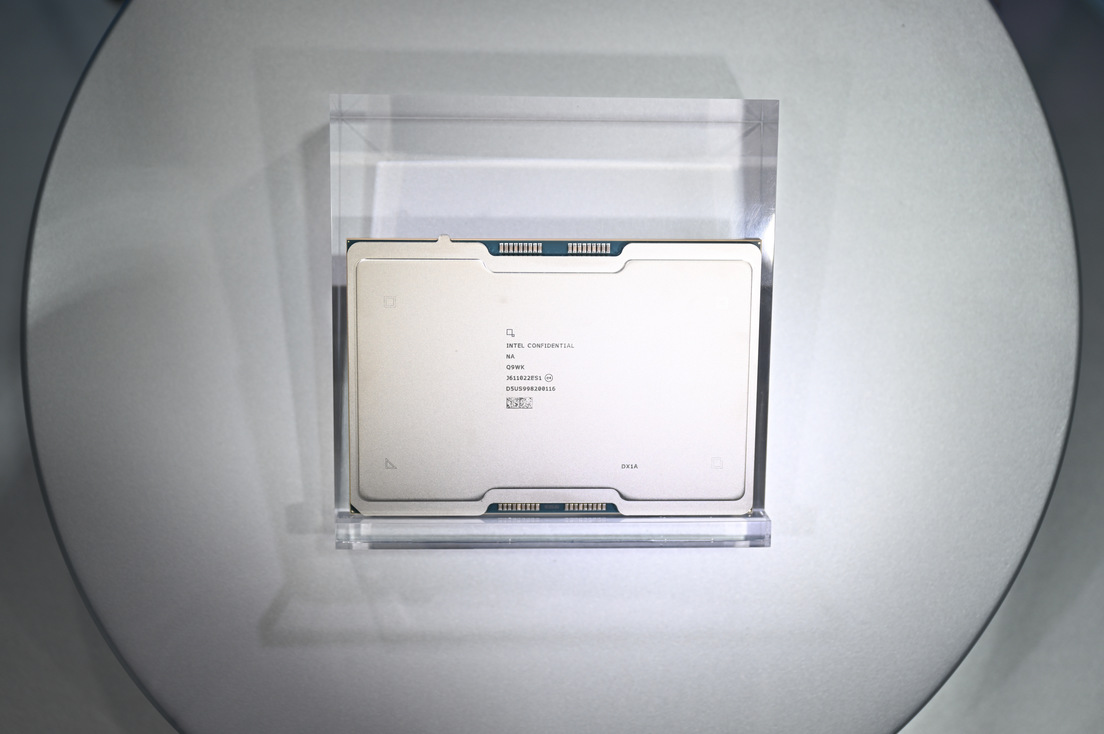
La agencia estadounidense explica la caída de Intel –que fue de 28,53 % con respecto a la jornada anterior– a partir de los resultados expuestos por la tecnológica, que muestran tanto una demanda en ascenso de inteligencia artificial como reservas relacionadas con su capacidad de lograr que esas cuantiosas inversiones sean rentables, debido a que la ampliación de la infraestructura precisa de onerosos desembolsos y existen restricciones de producción.
Así, en criterio de Ruben Dalfovo, estratega de inversiones de Saxo Bank, "crecer rápidamente ya no es suficiente cuando la factura del crecimiento futuro sigue aumentando". Eso explicaría por qué los beneficios reportados no se compadecen con las expectativas en Wall Street.
Aunque en líneas generales esa explicación resulta apropiada para todo el mercado, Bloomberg desgrana seis claves que apuntan a la especificidad de la caída de valor de Intel y Amazon en la bolsa de Nueva York, registrada esta jornada.
1. Buenas cifras, pero insuficientes para el mercado
De acuerdo con los datos oficiales, Intel reportó ingresos de 16.000 millones de dólares en el tercer trimestre del año en curso, lo que implica un crecimiento de 21 %, si se lo compara con el mismo período de 2025. Empero, las previsiones para el último trimestre de 2026 son significativamente menores que las esperadas por el mercado.
No se trata de cifras bajas. Antes bien, la empresa estimó que sus ingresos en ese lapso ascenderán a entre 15.000 y 16.000 millones de dólares, con un margen bruto de ganancias de 38 %, inferior al 44,1 % del tercer trimestre.
En opinión de Kunjan Sobhani y Oscar Hernández Tejada, analistas de Bloomberg Intelligence, las proyecciones de Intel "probablemente debilitarán la confianza", al pronosticarse que sus ingresos caerán en 9 % al cierre del año, lo cual se expresa directamente en el precio de las acciones: en ese escenario, se prevé que el beneficio ajustado sea de 0,25 dólares por unidad, frente a estimaciones de entre 0,43 y 0,44 dólares.
De su parte, Alex King, director ejecutivo de Cestrian Capital Research, apuntó que Intel "superó sus propias previsiones del tercer trimestre en ingresos, margen bruto y beneficio por acción, y luego presentó previsiones para el cuarto trimestre muy por debajo de Wall Street".
2. La crisis del mercado de computadoras personales
Los problemas no se limitan a expectativas asociadas a la especulación financiera. El mercado de computadoras personales experimenta contracciones que afectan directamente a Intel. De acuerdo con sus cálculos, se estima que la cantidad de unidades vendidas caiga cerca de 12 % en 2026 y de 10 % en 2027.
Atif Malik, analista de Citi, dijo a Bloomberg que "la corrección de inventarios podría persistir durante el primer trimestre y potencialmente hasta el segundo trimestre", una situación que se ve alimentada por los problemas de disponibilidad de memorias –altamente demandadas para las supercomputadoras de inteligencia artificial– y el subsecuente aumento de precios de este componente.
Todo ello se traducirá en una reducción de los ingresos por la venta de computadores personales que superará el 20 % a fines del cuarto trimestre de 2026, según cálculos propios.
Además, Intel debe lidiar con un incidente en su fábrica Fab 28, asentada en Israel, cuyo impacto podría acarrearle pérdidas por 300 millones de dólares tanto al cierre de 2026 como durante el primer trimestre de 2027.
Ante ese panorama, Bank of America rebajó la calificación que le otorgara a la empresa y pasó de recomendar la compra de acciones a una valoración neutral. También redujo el llamado "precio objetivo" –estimación del precio futuro de la acción– de 145 dólares a 100 dólares, frente a las dificultades del mercado de computadores personales y las trabas asociadas al suministro de componentes claves.
3. La incapacidad de Intel para aprovechar la demanda de chips presionada por la IA
Intel es uno de los líderes en fabricación de chips a nivel mundial. En correspondencia con ese hecho, los ingresos de su división de centros de datos e inteligencia artificial experimentaron un crecimiento de 78 % interanual. Empero, su actual infraestructura le impide satisfacer la demanda de procesadores para servidores.
"El suministro seguirá siendo el principal cuello de botella durante el primer semestre de 2027", en razón de las restricciones de capacidad presentes en Intel 3 y la disponibilidad de sustratos, consideró Atif Malik, analista de Citi, en conversación con Bloomberg.
Por su lado, la tecnológica aspira a que se produzca un alivio significativo durante el segundo semestre de 2027, una vez que sean palpables las inversiones en equipos y capacidad productiva que ha realizado. No obstante, aún está obligada a atraer clientes externos a su negocio de fabricación de semiconductores, bajo la mirada escrutadora de un mercado que espera avances comerciales notables.
Con respecto a ese tema, analistas de Bank of America precisaron que "los productos –chips– todavía no son técnicamente competitivos frente a rivales basados en AMD/ARM, que crecen entre dos y cuatro veces más rápido".
4. La decepción de Amazon o los competidores lo hacen mejor
Si bien Amazon no experimentó una caída comparable a la de Intel –sus acciones perdieron solo 2,25 % con respecto de la víspera–, también decepcionó a Wall Street, incluso a pesar de exhibir un crecimiento interanual de 39 % en su división Amazon Web Services (AWS), equivalente a ingresos de 46.000 millones de dólares y a un margen operativo de 38,7 %, su mejor cifra en cinco años.
Acerca de este asunto, Poonam Goyal y Anurag Rana, analistas de Bloomberg Intelligence, consideraron que "el crecimiento de 39 % de AWS quedó por debajo de las elevadas expectativas de los inversionistas, tras los resultados más sólidos de la nube de Microsoft y Google".
Citi estima que AWS crecerá más de 40 % anual, tanto en 2027 como en 2028. La expectativa se sustenta en su cartera de contratos pendientes, que hoy se cifra en 578.000 millones de dólares, lo que supone un crecimiento interanual de 169 %.
Ronald Josey, analista de ese banco, declaró a Bloomberg que en su opinión "Amazon está construyendo la capacidad de cómputo necesaria para satisfacer la demanda", y por tal razón mantuvo su recomendación de comprar sus acciones y estipuló un precio objetivo por unidad de 350 dólares.
5. Inversiones en IA de dudosa rentabilidad
Según cifras oficiales, Amazon destinará cerca de 220.000 millones de dólares a inversiones de capital durante 2026 y aumentará esa cifra el año próximo para fortalecer su infraestructura tecnológica.
Aunque el dato luce auspicioso, Robert Schiffman, analista de crédito de Bloomberg Intelligence, advierte que ese esfuerzo presionará la generación de efectivo. En sus palabras, en los últimos 12 meses el flujo de caja de la tecnológica es deficitario en el orden de los 42.400 millones de dólares.
Para Schiffman, en estas condiciones, "la presión sobre el flujo de caja libre podría empeorar antes de mejorar", si bien matizó su aserto al llamar a recordar que Amazon dispone de liquidez y de amplio acceso a los mercados de capitales.
En el presente, la empresa cuenta con aproximadamente 114.000 millones de dólares en efectivo y valores negociables, mientras que su deuda de largo plazo asciende a 173.000 millones.
La regla actual es clara: "Los proveedores reciben pedidos hoy. Los propietarios de infraestructura deben recuperar sus inversiones con el tiempo", puntualizó Ruben Dalfovo, estratega de inversiones de Saxo Bank.
6. Las exigencias de Wall Street
Los analistas de inversiones tienen posiciones encontradas sobre Intel. Bloomberg detalla que 31,1 % de ellos recomienda comprar acciones, 66,1 % solo mantenerlas y 1,8 % venderlas, en el contexto de un precio objetivo promedio de 93,38 dólares por unidad, frente a una cotización de 64,93 dólares. Esto significa que su potencial de valorización ronda el 43,8 %.
En relación con Amazon, Bloomberg Intelligence prevé que los ingresos de AWS podrían alcanzar a 236.600 millones de dólares el año próximo, al tiempo que se mantendrían elevadas sus inversiones de capital durante los venideros dos años.
Asimismo, analistas de todo el mundo –95,1 % de los consultados por la agencia estadounidense– aconsejan comprar acciones, mientras que solo 4,9% recomienda simplemente mantenerlas y ninguno deshacerse de ellas. El precio objetivo a 12 meses se cifra en 330,44 dólares, con un potencial de valorización estimado de 39 %.
Dalfovo aseveró que "para los inversionistas, la pregunta está pasando de qué tan rápido crece la IA a qué tan rentablemente crece".
De ese modo, las próximas señales positivas vendrían aparejadas de la capacidad exhibida por Intel para recuperar sus márgenes, la ampliación de su capacidad para fabricar chips para servidores de inteligencia artificial y la evolución del flujo de caja de Amazon, hoy presionado por la necesidad de cumplir con las expectativas de crecimiento en AWS.