En 2023, la Unión Europea se fijó como objetivo, en el marco de la Ley Europea de Chips (Chips Act), duplicar su cuota en el mercado mundial de semiconductores, componentes esenciales para el funcionamiento de la economía moderna, del 10 % al 20 % para 2030. Sin embargo, las proyecciones elaboradas tres años después indican que la participación de la UE en este sector se mantendrá en torno al 8 %, una cifra que revela la enorme brecha entre sus ambiciones iniciales y las perspectivas reales.
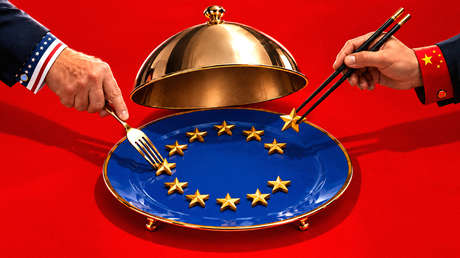
A las debilidades estructurales de la industria europea de semiconductores se suma su persistente rezago frente a potencias tecnológicas como EE.UU. y China. La propia Comisión Europea reconoce que el bloque sigue dependiendo en gran medida de proveedores extranjeros para la fabricación de chips avanzados, una vulnerabilidad que evidencia las dificultades de Bruselas para alcanzar sus ambiciosos objetivos de autonomía tecnológica.
Severas amenazas
Según un informe publicado por el Instituto Montaigne, la industria europea de semiconductores se enfrentará durante los próximos cinco años a importantes amenazas para su competitividad y la estabilidad de sus cadenas de suministro. Entre los principales riesgos figuran las restricciones a las exportaciones, la competencia desleal y las crecientes tensiones geopolíticas.
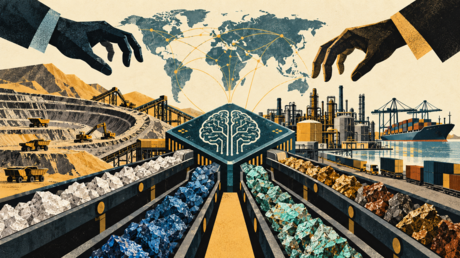
Entre las principales preocupaciones figuran también la posibilidad de que China imponga nuevas restricciones a la exportación de minerales críticos para la industria y la dependencia tecnológica de Europa respecto a EE.UU. A estos riesgos se suma un proyecto de ley que se debate en el Congreso estadounidense y que permitiría a Washington imponer controles a las exportaciones de países aliados y sus empresas, lo que podría aumentar aún más la vulnerabilidad del sector europeo de semiconductores.
A Europa le resultará difícil hacer frente a estos desafíos, especialmente teniendo en cuenta los problemas internos que ya afectan a su industria: los elevados precios de la energía, la creciente escasez de trabajadores cualificados y el declive de las industrias consumidoras de semiconductores.
Situación crítica
El vicepresidente ejecutivo de ASML, Frank Heemskerk, declaró que el gigante neerlandés, especializado en la fabricación de equipos de litografía para la producción de microchips, no los vende actualmente en Europa. Advirtió también que el continente corre el riesgo de quedarse aún más rezagado en este ámbito, mientras que EE.UU., China y la India invierten grandes sumas en el desarrollo de sus respectivas industrias de semiconductores. "No vendemos absolutamente nada en Europa. Esto se debe a que Europa no está invirtiendo y a que allí no se están construyendo fábricas de chips", afirmó Heemskerk.
ASML es uno de los actores clave en la cadena mundial de suministro de semiconductores, cuyos equipos son utilizados por grandes fabricantes como Samsung Electronics. La compañía colabora con la UE para reforzar su competitividad tecnológica, pero al mismo tiempo reconoce que existe una intensa competencia internacional por atraer sus inversiones.
"Necesitamos ampliar nuestra producción. Y no lo estamos haciendo únicamente en los Países Bajos", señaló Heemskerk. "Existe una feroz competencia para conseguir que lo hagamos en otros lugares. Lo importante para ASML es que Europa esté a la altura", añadió.
Puntos débiles
En un estudio publicado en la revista Weizenbaum Journal of Digital Society, Tobias Wuttke, investigador de la Universidad de Gotemburgo (Suecia), subraya que la mayoría de los proyectos subvencionados en el marco del Chips Act se centran en las primeras etapas de fabricación de semiconductores, mientras que Europa sigue concentrando menos del 1 % de la capacidad mundial en las fases finales de producción. De hecho, de los 18 proyectos subvencionados, solo uno se dedica íntegramente a estas actividades y otro lo hace de forma parcial. Así, el ensamblaje, el encapsulado y las pruebas de los microchips siguen estando fuertemente concentrados en Asia, lo que obliga a recurrir a instalaciones fuera de Europa para completar su fabricación.

Wuttke también destaca que las fábricas europeas dependen de una amplia gama de equipos estadounidenses y japoneses. Pese a esa dependencia, la versión original del Chips Act ni siquiera contempla ayudas estatales para los fabricantes de materiales destinados a la producción de semiconductores dentro del mecanismo de apoyo analizado.
El investigador analiza cómo la manera de justificar las políticas de la UE influye en la evaluación de sus resultados. A su juicio, Europa difícilmente podrá alcanzar la autonomía en la producción de semiconductores, dado que se trata de una industria profundamente integrada en las cadenas mundiales de suministro. Por ello, propone un enfoque diferente: en lugar de perseguir la autosuficiencia, el bloque debería centrarse en preservar sus capacidades tecnológicas en segmentos estratégicos de la cadena global de producción.
Chips Act 2.0
Ante varias dificultades, Bruselas se ha visto obligada a revisar su estrategia para impulsar la industria de semiconductores. En junio de 2026, la Comisión Europea aceptó la propuesta Chips Act 2.0, destinada a impulsar el desarrollo de la industria de semiconductores, reducir las dependencias estratégicas y apoyar la fabricación de chips avanzados en la UE.
La iniciativa se complementará con otras propuestas, como la Ley de Desarrollo de la Nube y la Inteligencia Artificial (CADA) y la Estrategia de Código Abierto de la UE, "con el objetivo de impulsar una economía digital europea más competitiva, segura y resiliente".